
“港”真,一键打包600+港股通企业 | 国泰港股通增强十问十答
2026-10-11 · clean-ym.com
当前,港股正处在一个微妙的十字路口。 经过此前较长时间的调整,港股整体估值已回落至历史较低区间,但市场情绪依然脆弱,反弹与回落交替出现。与此同时,港股市场内部结构分化明显——高股息资产持续获得资金青睐,而成长板块则因全球流动性收紧而承压。 但恰恰是在这种分化与犹疑之中,港股作为与A股互补的离岸市场,其配置价值反而愈发凸显:一方面,港股汇聚了大量A股稀缺的互联
当前,港股正处在一个微妙的十字路口。
经过此前较长时间的调整,港股整体估值已回落至历史较低区间,但市场情绪依然脆弱,反弹与回落交替出现。与此同时,港股市场内部结构分化明显——高股息资产持续获得资金青睐,而成长板块则因全球流动性收紧而承压。
但恰恰是在这种分化与犹疑之中,港股作为与A股互补的离岸市场,其配置价值反而愈发凸显:一方面,港股汇聚了大量A股稀缺的互联网龙头、创新药企和外资敏感型资产;另一方面,低估值与高股息并存的特征,也为追求安全边际的资金提供了缓冲垫。
然而,普通投资者直接参与港股通投资,面临选股难、波动大、信息不对称等痛点。国泰基金正在发行的 中证港股通综合指数增强基金(A类:027470,C类:027471), 或为投资者提供了一条“一键打包港股通、量化增强求超额”的路径。
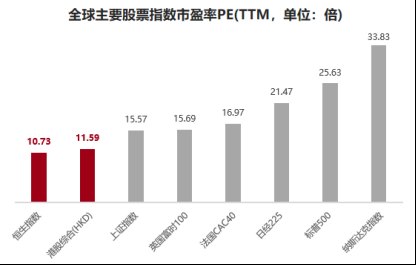
从估值分位数来看,截至2026年10月7日,恒生指数市盈率为10.73倍,中证港股通综合指数市盈率为11.59倍,在全球主要权益市场中处于偏低位置,意味着港股整体定价尚未充分反映其资产质量与盈利修复潜力。
从AH股比价关系来看,恒生沪深港通AH股溢价指数为125点,反映A股较H股存在约25%的溢价,港股在同等资产条件下具备更明显的价格优势。
从 南向资金流向来看,9月港股市场南向资金净买入额约为607.76亿港元,较8月大幅反弹,整体延续了较为积极的流入态势。 值得注意的是,9月港股主要股指集体回调,恒生指数累计下跌3.73%,恒生科技指数下跌7.92%,但南向资金在回调中依然保持净买入,呈现“逆势加仓”特征。
除估值处于历史中低位、AH溢价提供额外安全垫、南向资金逆势流入之外,港股当前还受到政策端与产业端的双重支撑。
政策端,央行明确表示国家外汇储备将继续提高在香港的资产配置比例,债券通南向通年度净额度从5000亿提到8000亿,离岸人民币流动性支持从2000亿扩到5000亿。在当前美联储维持高利率、外资持续流出的背景下,央行正通过外汇储备投放,缓解港股市场的流动性困局。
产业端,市场对AI主线的定价逻辑,正在从“硬件基建”转向“应用变现”。港股互联网巨头拥有庞大用户基数、丰富场景数据及成熟分发渠道,能够将大模型能力快速转化为商业闭环——这正是港股在全球科技叙事中的独特站位。
三、港股通综合指数和恒生指数、恒生科技有什么区别
全面覆盖、表征性强 。中证港股通综合指数增强基金(A类:027470,C类:027471)所跟踪的 中证港股通综合指数(930930.CSI) 汇聚了600多只港股公司,大中小市值尽揽,行业覆盖金融、可选消费、通信服务、信息技术、医药等多元领域。
对比来看,恒生科技聚焦科技板块,行业集中度高;恒生指数虽覆盖广泛,但成分股仅90只左右;截至2026年10月7日,港股通综合指数的前十大成分股合计权重约44%,显著低于恒生科技的73%和恒生指数的49%,个股波动风险更为分散。
对于希望把握港股整体机遇、而非押注单一赛道的投资者,港股通综合指数或可提供更均衡的底层配置。
截至2026年8月21日,中证港股通综合指数近2年涨幅为50.17%,年化波动率为24.20%,最大回撤-20.17%。
与恒生指数相比,中证港股通综合指数收益、夏普比率表现更佳;相较于恒生科技指数,中证港股通综合指数不仅历史收益更佳,波动率及回撤幅度更小。对于想要把握港股整体机遇的投资者,或更具备投资性价比。
五、指数增强基金和普通指数基金有什么不同
普通指数基金的目标是尽可能复制指数表现,追求跟踪误差最小化。而指数增强基金在对标的指数进行有效跟踪的基础上,通过量化策略精选个股、优化组合管理,力争获取超越业绩比较基准的投资回报。
简而言之,指数增强基金既保留了指数投资的纪律性和分散性,又通过主动管理寻求超额收益(Alpha)。对于港股这类有效性相对较低、信息不对称程度较高的市场,量化增强策略或有更大的发挥空间。
六、国泰基金的量化增强策略有什么特色
传统量化盯着大家都能看到的公开数据——股价、成交量、市盈率。这些数据直观好懂,但公开可见,很难靠它赚超额收益。国泰基金的量化增强策略则另辟蹊径,重点挖掘“ 相关但隐蔽 ”的数据,如产业链关联、分析师报告中的隐含信息、公募持仓变化等,此类信息需经复杂处理方可提炼。团队据此构建了90个核心因子,涵盖动量、估值重构、关联股票、高频、深度学习趋势五大类。模型架构上,已从传统线性模型升级为深度学习模型,以识别复杂的非线性规律,使超额收益更稳定、更可持续。
七、拟任基金经理是谁历史业绩如何
国泰中证港股通综合指数增强基金拟采用梁杏+吴中昊的双基金经理配置。
梁杏, 国泰基金首席量化官、量化投资部总监。拥有十余年指数投资管理经验,能力圈覆盖科技成长、消费、医药、周期资源等核心赛道。擅长高景气成长赛道挖掘,依托哑铃配置框架实现攻防平衡。
吴中昊,国泰基金量化投资部基金经理,硕士毕业于波士顿大学金融数学专业,曾任职于美国Arrowstreet Capital,11年金融从业经历,4年投资管理经验。。
两人共管的代表产品 沪深300增强ETF国泰 ,基金今年以来、最近1年、2年、3年收益率均跑赢 沪深300指数 ,其中最近3年超额收益达21.25%,体现了指数增强策略的实战能力。
八、当前港股AI板块的拥挤度如何是否存在风险
AI硬件交易拥挤,但互联网应用端的机会正在显现。 前期 由资本开支主导的AI投资机会,主要集中在算力基础设施与硬件供应链环节。但随着核心标的估值被推升至历史高位,板块呈现明显的交易拥挤特征,资金继续追高硬件的性价比正在下降 。
在此背景下,下一轮科技投资主线大概率向“应用层与入口”迁移。港股互联网巨头拥有庞大用户基数、丰富场景数据及成熟分发渠道,能够将大模型能力快速转化为商业闭环。港股通综合指数中,消费+AI相关板块合计权重超过40%,恰好覆盖了这一产业迁移方向。
根据发售公告,国泰中证港股通综合指数增强基金管理费率为0.80%/年,托管费率为0.10%/年,C类份额销售服务费为0.20%/年。A类份额认购金额低于500万元的费率为0.30%,500万元以上按1000元/笔收取。
希望把握港股整体机遇,但缺乏选股能力的投资者 :港股通综合指数一键打包600余只港股通标的,省去个股筛选的繁琐。
认可量化增强策略,追求超额收益的投资者 :国泰量化团队的中低频策略和深度学习模型,或在港股市场有较大的Alpha挖掘空间。
有中长期配置需求,能够承受一定波动的投资者 :港股估值处于历史低位,但短期可能会有波动,适合以时间换空间的配置思路。
基金经理在管指数增强产品历史业绩列示如下:
1、国泰沪深300指数增强A合同生效日为2019年4月2日,业绩比较基准为沪深300指数收益率*95%+同期银行活期存款利率(税后)*5%,本基金2021年至2025年、2026年H1业绩/业绩比较基准为:5.14%/-4.85%、-17.30%/-20.58%、-10.93%/-10.79%、15.92%/14.04%、15.13%/16.79%、6.45%/7.20%。基金经理及任职区间为:谢东旭(2019年11月1日-2022年12月30日)、吴中昊(2022年12月30日至今)。
2、国泰中证500指数增强A合同生效日为2019年5月17日,业绩比较基准为中证500指数收益率*95%+同期银行活期存款利率(税后)*5%,本基金2021年至2025年、2026年H1业绩/业绩比较基准为:0.81%/14.83%、-16.53%/-19.30%、-2.13%/-7.01%、7.95%/5.40%、34.77%/28.81%、9.96%/19.93%。基金经理及任职区间为:谢东旭(2019年11月1日-2022年2月18日)、吴中昊(2022年1月28日至今)。
3、国泰沪深300增强策略ETF合同生效日为2021年12月1日,业绩比较基准为沪深300指数收益率,本基金2022年至2025年、2026年H1业绩/业绩比较基准为:-22.24%/-21.63%、-8.23%/-11.38%、20.24%/14.68%、20.59%/17.66%、8.67%/7.55%。本基金合同生效当年运作不满6个月,不予单独列示。基金经理及任职区间为:谢东旭(2021年12月1日-2022年12月10日)、梁杏(2021年12月1日至今)、吴中昊(2022年12月30日至今)。
4、国泰中证1000增强策略ETF合同生效日为2023年2月9日,业绩比较基准为 中证1000指数 收益率,本基金2023年至2025年、2026年H1业绩/业绩比较基准为:-11.20%/-14.40%、7.69%/1.20%、33.80%/27.49%、5.21%/15.99%。基金合同生效当年运作不满1年,按当年实际运作期限计算净值增长率。基金经理及任职区间为:吴中昊(2023年2月9日至今)。
数据来自产品定期报告,截至2026年6月30日。