
张瑜:美联储加息的六个困惑
2026-09-22 · clean-ym.com
9月份加息落地,沃什表态偏鹰。但我们对此次加息及后续路径提出六点“困惑”,可能也是市场存在分歧的点。这些疑点在客观上导致市场对未来利率路径在短期内会看不太清晰,需等待更多线索去进一步明确。这些困惑也可能导致市场对后续“激进”加息的定价容易被逆转,资产价格波动加大。 1、加息25BP符合预期,全票通过(12-0),时隔三年再度加息。会议声明的变化:1)认为此次
9月份加息落地,沃什表态偏鹰。但我们对此次加息及后续路径提出六点“困惑”,可能也是市场存在分歧的点。这些疑点在客观上导致市场对未来利率路径在短期内会看不太清晰,需等待更多线索去进一步明确。这些困惑也可能导致市场对后续“激进”加息的定价容易被逆转,资产价格波动加大。
1、加息25BP符合预期,全票通过(12-0),时隔三年再度加息。会议声明的变化:1)认为此次政策调整将有助于“更快实现”通胀目标。2)经济描述上,保留“地缘政治带来的不确定性”,新增“国内支出表现有韧性”,将资本支出从“强劲”改为“稳健”。3)通胀表述上,通胀依然较高,但去掉“部分反映了特定行业供给冲击带来的价格上涨,比如能源”。
2、点阵图显示今年还将加息1次,明年维持利率不变。除沃什外,其余18个成员中,年内来看,有16位预计仍将至少加息1次,其中有4位预计仍将加息2次。明年来看,中位预计维持利率不变,有8位预计仍将加息1次,有6位预计维持利率不变,有3位预计将降息2次,有1位预计将降息4次。
3、美联储官员上调今年的经济和通胀预测,下调失业率预测;上调明年经济预测、下调失业率预测,通胀预测不变。
4、沃什新闻发布会的五点增量信息 :1)认为“美国经济似乎正在走强”。2)对就业状况良好、就业风险大体平衡的判断指标,新增“职位空缺和周工时都在上升”。3)认为“基础通胀正在清晰地、以足够快的速度向目标回落”这一标准并未在此次会议上得到满足,通胀风险偏上行。美联储解决不了供给侧通胀压力,但需确保部分行业的相对价格变化不会扩散。4)长端利率的上行,来自经济增长强劲、资本竞争、地缘政治。5)明确此次加息是“撤除一部分宽松”,否认被市场裹挟加息。
困惑一:此次加息是否“真心全票通过”
此次加息投票结果是12比0,全票通过。但从点阵图来看,有两个成员预计今年后续维持不变。也就是说,接受本次加息,但认为后面两次会议不应再动。逻辑上,单纯的1次加息可能对总需求、通胀等影响并不明显。那么此次的全票通过,对这两位成员而言,可能就是展示对内合作、对外抗通胀的态度。从过往表态来看,我们推测,可能是沃勒、鲍曼、威廉姆斯三人中的其中之二。这一点可以从后续相关官员的公开讲话中得到线索。
困惑二:金融条件“限制性”标准是否过于模糊
沃什表示委员会普遍认同“很难将整体金融状况描述为限制性”,此次加息是“撤除部分宽松”。 “撤回宽松”必须有一个评估宽松的基准才能成立 ,这应是中性利率或者金融条件。而沃什否认了中性利率的操作意义,则他的宽松与否的标准就大概率不是“政策利率与中性利率的差距”,而是“金融条件”。这种转变,意味着其重点从“政策立场”转向“市场实际效果”,是弱化前瞻指引、强调数据与实际条件的一种形式,一定程度上也强化了抗通胀优先的信号。
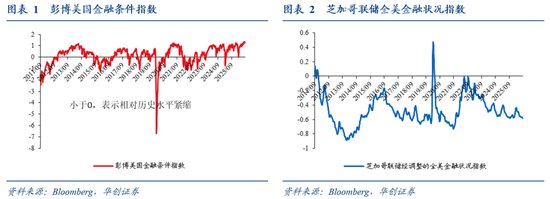
但问题在于:金融条件很难作为后续是否持续加息的判断线索。其一 ,目前美国金融条件确实宽松,但如何辨别限制性却并不清晰。限制性标准只能是相对概念,在绝对水平上,2011年以来彭博美国金融条件指数显示有66%的时间都是宽松的,芝加哥联储的全美金融状况指数显示有97%的时间都是宽松的,那么“撤回宽松”是回到2024年9月降息之前还是回到2025年9月降息之前 其二, 金融条件是内生反应的变量,其中隐含了市场对美联储的预期。如果市场学会“金融条件一紧、美联储就不再紧缩”,沃什对市场压力的敏感,是不是恰好是“被市场裹挟”的论据,另一种形式的“镜厅效应” 总结来看,金融条件其实是个在实际数据上可以观测、但在政策语境中不可预测的指标 。
困惑三:美联储是否“总量重于结构”
目前美国经济呈现出明显的总量稳健、结构分化的特征。增长和投资层面,与AI相关的部分十分强劲,以地产为代表的传统经济则疲软。企业利润层面,计算机电子和信息业利润增速很高,其他行业(再额外剔除石油煤炭和化工)较低。收入和消费层面,最底层群体的时薪增速低于高收入群体,以往经济上行期/加息周期是低收入群体时薪增速更高,消费整体有韧性,但更多依赖高收入群体,以往经济上行期则较为均衡。
若美联储持续加息,短期内可能会加大K型分化。 基于居民收入的视角,如果后续最低收入群体的时薪增速依然持续低于高收入群体甚至增速差拉大,意味着加息并没有改善最不富裕群体的处境。
某种程度上,美联储对“基础通胀正在清晰地、以足够快的速度向目标回落”这一标准并未在此次会议上得到满足的判断,客观上增加了市场对通胀改善趋势确认的难度。之前市场只需要确认方向,现在则需要判断速度和幅度,问题在于,这个判定标准存在于美联储“心里”,并不明晰 。
从核心通胀来看,最近两三个月环比读数相比历史水平偏低,按照以往标准,可以继续观察。但沃什认为不够,那需要多低的环比和持续多长时间才能确认,就成为未知。从PCE通胀宽度指标来看,12个月的数据维度内确实在较高位震荡,但6个月数据维度内,虽然绝对水平也偏高,但趋势上已经连续3个月回落。如果不能确认为改善,那是否需要在绝对水平上回到疫情前的中枢,还是说持续时间不够如果是前者这种严苛标准,在核心PCE同比回到2%以前,都应该持续加息,但SEP显示需要到2028年才可能实现;如果是后者,美联储合意的时间确认窗口有多长,也并不知晓。
困惑五:“均衡”就业市场是否能承受持续加息
今年以来,美国就业没有呈现持续改善或者走弱的单边趋势,大致处于基本平衡的状态,但劳动力供给收缩对供需均衡的影响较大。职位空缺率与失业率之比基本稳定在1%左右,离职率和就业周转率低位窄幅波动。失业率从年初的4.3%降至4.1%,但劳动参与率降幅达到0.8个百分点。私人部门时薪增速仍在缓慢下行,目前来看,通胀-薪资螺旋的风险可能较低,临时性物价冲击转换为持续性通胀的核心传导渠道并未打开。 基于供给收缩下的“均衡”就业市场,能否承受持续加息的冲击,尚需要时间验证,目前我们对此保持相对谨慎 。
困惑六:经济扩张期的再次加息,幅度是否有参考性
本次加息是美国疫情以来的经济扩张期中(NBER定义)的又一轮加息(即并非进入扩张期后的首轮加息)。回顾历史,去掉1980年代(加息与降息频繁摆动、每次操作的步长也并不一致),这种情况其实参考案例只有两次,都发生在1991年4月至2001年2月的经济扩张期中。一次是1997年3月份,仅加息25BP;一次是1999年至2000年,在1998年亚洲金融危机二次冲击和长债危机激发75BP的降息后,再度加息175BP。案例较少,参考意义存疑。
风险提示: 地缘冲突的不确定性,科技和产业趋势的不确定性。
(一) 此次加息是否“真心全票通过”
此次会议的投票结果是 12 比 0 ,全票通过。但从点阵图来看,有两个成员预计今年后续维持不变。也就是说,接受本次加息,但认为后面两次会议不应再动。逻辑上来讲,单纯的 1 次加息可能对总需求、通胀等影响并不明显。 那么,此次的全票通过,对这两位成员而言,可能就是展示对内合作、对外抗通胀的态度 。
从过往表态来看,我们推测,可能是沃勒、鲍曼、威廉姆斯三人中的其中之二 。从明年的点阵图预测来看,有 4 位成员认为至少需要降息 1 次(以 9 月份的政策利率水平为基准),三人大概率也在其中。
这一点是否证真,可以从后续官员的公开讲话中得到线索。
(二) 金融条件“限制性”的标准是否过于模糊
沃什表示,委员会普遍认同“很难将整体金融状况描述为限制性”,明确此次加息是“撤除了一部分宽松” 。 “撤回宽松”,逻辑上必须有一个评估是否宽松的基准才能成立, 这个基准应该是中性利率或者金融条件。而沃什否认了中性利率的操作意义,再用“撤回宽松”命名加息行动,他的宽松与否的标准就大概率不是“政策利率与中性利率的差距”,而是切换到了“金融条件” 。这种表述转变,意味着其重点从“政策立场”转向“市场实际效果”,是弱化前瞻指引、强调数据与实际条件的一种表现形式,一定程度上也强化了抗通胀优先的信号。
但问题在于:金融条件很难作为后续是否持续加息的判断线索 。其一 , 从指标来看,虽然目前美国金融条件确实宽松,但如何辨别限制性却并不清晰 。限制性的标准只能是相对概念(因为在绝对水平上, 2011 年以来,彭博美国金融条件指数显示有 66% 的时间都是宽松的,芝加哥联储的全美金融状况指数显示有 97% 的时间都是宽松的),那么“撤回宽松”,是回到 2024 年 9 月降息之前还是回到 2025 年 9 月降息之前 其二 , 金融条件是内生反应的变量 ,其中隐含了市场对美联储的预期。如果市场学会“金融条件一紧、美联储就不再紧缩”的预期,沃什和美联储对市场压力的敏感,是不是恰好是“被市场裹挟”的论据,另一种形式的“镜厅效应”
总结来看,金融条件其实是个在实际数据上可以观测、但在政策语境中不可预测的指标 。
(三) 美联储是否“总量重于结构”
目前,美国经济呈现出明显的总量稳健、结构分化的特征 。 增长和投资层面 ,与 AI 相关的部分十分强劲,以地产为代表的传统经济则疲软。今年 Q2 , AI 相关的投资同比增速 13% ,其他企业投资、地产投资同比增速分别约 -5% 和 -4% 。今年上半年,美国 20 个大中城市的房价同比已是 2013 年以来最低水平,几乎零增长。 企业利润层面 ,截止今年 Q1 ,剔除基数影响,计算机电子和信息业利润两年复合增速约 23% ,其他行业(再额外剔除石油煤炭和化工)利润两年复合增速约 4% 。 收入和消费层面 ,最底层 25% 收入群体的时薪同比增速低于高收入群体,以往经济上行期则是低收入群体时薪增速更高,消费整体有韧性,但更多依赖高收入群体,以往经济上行期则较为均衡。
若美联储持续加息,短期内可能会加大 K 型分化。基于居民收入的视角,如果后续最低收入群体的时薪增速依然持续低于高收入群体甚至增速差拉大,意味着加息并没有改善最不富裕群体的处境 。
某种程度上,美联储对“基础通胀正在清晰地、以足够快的速度向目标回落”这一标准并未在此次会议上得到满足的判断,客观上增加了市场对通胀改善趋势确认的难度 。 之前市场只需要确认方向,现在则需要判断速度和幅度,但这个判定标准存在于美联储“心里”,并不明晰 。
从核心通胀环比来看 , 最近两三个月读数相比历史水平偏低,按照以往标准,可以继续观察。但沃什认为不够,那需要多低的环比和持续多长时间才能确认,就成为未知 。最近 3 个月,排除 8 月无线电话服务的因素后,核心 CPI 环比低于 0.2% ,处于 2010 年以来的 31% 分位, 2021 年以来的 8% 分位。最近两个月,核心 PCE 环比平均 0.2% ,处于 2010 年以来的 64% 分位, 2021 年以来的 22% 分位。
从 PCE 通胀宽度指标来看 , 12 个月的数据维度内确实在较高位震荡,但 6 个月数据维度内,虽然绝对水平也偏高,但趋势上已经连续 3 个月回落。如果不能确认为改善,那是否需要在绝对水平上回到疫情前的中枢,还是说持续时间不够如果是前者这种严苛标准,在核心 PCE 同比回到 2% 以前,都应该持续加息,但 SEP 显示需要到 2028 年才可能实现;如果是后者,美联储合意的时间确认窗口有多长,也并不知晓。 我们大致复刻了沃什所用的 PCE 通胀宽度指标(数据存在小幅差异),同比超过 3% 的 PCE 项目比例目前约 56% ,今年以来高位震荡,疫后最高为 76% , 2001-2019 年中枢约 30% 。 6 个月环比折年率超过 3% 的 PCE 项目比例目前约 48% ,最近 3 个月呈现回落态势,疫后最高为 73% , 2001-2019 年中枢约 33% , 3 个月环比折年率超过 3% 的 PCE 项目比例目前约 44% ,最近 5 个月呈现回落态势,疫后最高为 69% , 2001-2019 年中枢约 35% 。
(五) “均衡”就业市场是否能承受持续加息
整体来看,今年以来,美国就业没有呈现持续改善或者走弱的单边趋势,大致处于基本平衡的状态,但劳动力供给收缩对供需均衡的影响较大 。从新增就业来看, 6-7 月份的就业数据逆转了“就业过热的叙事”, 8 月份就业回暖则打消了“就业再度下行”的担忧。从比率来看,就业供需基本平衡,职位空缺率与失业率之比基本稳定在 1% 左右,离职率和就业周转率低位窄幅波动。失业率从年初的 4.3% 降至 4.1% ,但劳动参与率降幅达到 0.8 个百分点。
私人部门时薪增速仍在缓慢下行 。同比增速降至 3.1% ,是 2021 年下半年以来的最低水平, 2015-2019 年的中枢是 2.7% 。目前来看,通胀 - 薪资螺旋的风险可能较低,临时性物价冲击转换为持续性通胀的核心传导渠道并未打开。
基于供给收缩下的“均衡”就业市场,能否承受持续加息的冲击,尚需要时间验证 , 目前我们对此保持相对谨慎 。
(六) 经济扩张期的再次加息,幅度是否有参考性
本次加息,是美国疫情以来的经济扩张期中( NBER 定义)的又一轮加息(即并非进入扩张期后的首轮加息)。回顾历史来看,去掉 1980 年代(加息与降息频繁摆动、每次操作的步长也并不一致),这种情况,其实参考案例只有两次,都发生在 1991 年 4 月至 2001 年 2 月的经济扩张期中。一次是 1997 年 3 月份,仅加息 25BP ;一次是 1999 年至 2000 年,在 1998 年亚洲金融危机二次冲击和长债危机激发 75BP 的降息后,再度加息 175BP 。案例较少,参考意义可能不强 。
FOMC 将联邦基金目标利率区间提高至 3.75%-4% ,符合市场预期 , 全票通过( 12-0 )。这是美联储时隔三年再度加息 。上一轮加息周期始于 2022 年 3 月份、结束于 2023 年 7 月份。随后的降息周期始于 2024 年 9 月份、结束于 2025 年 12 月份。今年前 8 个月,连续五次维持利率不变。
本次会议声明的变化: 1 ) 在政策表述上, 维持利率不变改为上调政策利率 25BP ,投票从 9 比 3 变为 12 比 0 ;认为此次政策调整将有助于“更快实现( timelier return )”委员会设定的 2% 的目标 。 2 )在经济描述上 ,继续保留“地缘政治带来的不确定性”,新增“国内支出表现有韧性( domestic spending has been resilient )”,将资本支出从“强劲( strong )”改为“稳健( robust )”。 3 )在通胀表述上 ,通胀依然较高,但去掉“部分反映了特定行业供给冲击带来的价格上涨,比如能源” 。
(二) 点阵图显示今年还将加息 1 次,明年维持利率不变
沃什依然未提交点阵图预测。其余 18 个成员中,年内来看,有 16 位预计仍将至少加息 1 次,其中有 4 位预计仍将加息 2 次。明年来看,中位预计维持利率不变 ,有 8 位预计仍将加息 1 次,有 6 位预计维持利率不变,有 3 位预计将降息 2 次,有 1 位预计将降息 4 次。
(三) 今年经济和通胀预测上调 ,明年经济预测上调
今年经济和通胀预测上调。 针对 2026 年四季度,对 GDP 同比的预测从 2.2% 上调至 2.3% ,对失业率的预测从 4.3% 下调至 4.1% ;对 PCE 同比的预测从 3.6% 上调至 3.7% ,对核心 PCE 同比的预测从 3.3% 上调至 3.4% 。
明年经济预测上调,通胀预测不变。 针对 2027 年四季度,对 GDP 同比的预测从 2.3% 上调至 2.4% ,对失业率的预测从 4.3% 下调至 4.1% ;对 PCE 同比的预测持平于 2.3% ,对核心 PCE 同比的预测持平于 2.5% 。
(四) 沃什表态偏鹰,并非“鸽派加息”
对经济增长更有信心,认为“美国经济似乎正在走强” ,理由是:新增招聘、私人部门盈利、企业资本投资——这些指标近几个月均有改善,方向良好。信贷流动强劲,尤其是企业端。
就业状况良好,就业风险大体平衡 。在前期提出的“失业率、以四周平均数据来计算的失业申请数量”等指标之外,新增“职位空缺和周工时都在上升”。不认为需要损害劳动力市场才能实现目标。
在通胀方面,认为“基础通胀正在清晰地、以足够快的速度向目标回落”这一标准并未在此次会议上得到满足,通胀风险偏上行 。美联储解决不了供给侧的通胀压力,但需要确保部分行业的相对价格变化不会扩散,不会在经济中产生第二轮、第三轮效应,确保市场价格中的通胀补偿保持低位,确保通胀预期保持良好锚定。
认为长端利率的上行,来自经济增长强劲、资本竞争、地缘政治 。 2026 年以来长期收益率上升,第一,部分原因在于经济走强;第二,“超大规模云服务商”正在市场上融资,资本竞争是真实存在的;第三,世界各地的热点局势正在推高长期收益率。
货币政策方面,再次强调不会提供前瞻指引(未来路径未知),明确此次加息是“撤除了一部分宽松”,否认被市场裹挟加息 。 委员会普遍认同“很难将整体金融状况描述为限制性的”看法。此次加息是基于美联储自身对经济形势的判断(经济走强、通胀改善趋势没有通过检验、地缘冲突),市场有时会试图预判美联储的决定。实际均衡利率在学术上有用,可以帮助思考政策,但对此次加息没有任何实际操作上的影响。
在独立上,非常硬气 。“独立是双向的,我们也会让负责贸易政策和财政政策的人守好本分”。
(五) 市场加息预期升温,美债收益率上行
议息会议结束后,年内加息小幅升温 。期货市场定价的今年加息次数从 1.18 次升至 1.29 次,其中 10 月份加息概率约 51% , 12 月份百分之百定价加息;明年加息次数从 1.65 次降至 1.53 次。
资产表现呈现出“紧缩交易”的特征,美股下跌,美元指数上涨,两年美债利率明显上行、十年期美债利率小幅上行,黄金下跌 。两年期美债收益率上行 7.7bp 至 4.732% ,十年期美债收益率上升 2.5bp 至 5.021% 。
(本文作者介绍:中国人民大学国际货币研究所研究员)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正